恋爱中碰到伴侣有借呗、花呗欠款,先别急着下结论说“这人不行”。其实只要对方没有恶意透支、愿意坦诚沟通,这类债务完全可以一起面对。先摸清债务底数,再定还款计划,反而能让感情在共同解决问题中更稳固。😊 先别慌,分清“良性负债”和“危险信号” 结论:不是所有欠款都是红灯,关键看用途和态度。 很多人一听到伴侣有花呗、借呗,第一反应就是“这人是不是乱花钱”。其实大可不必这么紧张。如果是买电脑提升工作技能、交学费、或者应急看病产生的欠款,这属于良性负债,本质上是在投资自己或解决突发困难。📌 但要是用来打赏主播、天天点外卖、买一堆用不上的东西,那就要警惕消费习惯了。我个人的看法是,态度比金额更重要。如果对方主动坦白,甚至有点不好意思地跟你商量,说明他有责任感。要是你从别处发现,或者他满不在乎说“反正能还上”,那才是真正要留意的信号。 说到这里,顺便提一句,有些人会好奇恋爱期间自己帮对方还了钱,分手后能不能要回来。这其实涉及另一个常见问题:恋爱期间的转账性质认定,和单纯讨论债务应对是两码事,咱们先聚焦眼前怎么处理。 坐下来聊钱,记住“三问三不” 结论:沟通要有框架,情绪上头时先别谈数字。 怎么开口聊这个话题?别在对方刚下班累得半死时突然袭击。找个两人都放松的时间,比如周末散步时,用关心的语气切入。我总结了一个简单的“三问三不”: 三问: • 问用途:这笔钱当时花在哪了? • 问计划:现在每个月还多少?打算多久清掉? • 问底线:如果遇到困难,你希望我怎么支持? 三不: • 不翻旧账:别说“你上次也这样”。 • 不贴标签:别用“你就是管不住手”这种话。 • 不越界:除非对方主动求助,否则别直接插手还款操作。 聊的时候,可以顺带了解一下对方有没有在吃其他药物,比如有些感冒药会影响判断力,但这不是重点,重点是让对方感受到你是来一起想办法的,不是来审判的。😄 一起制定还款计划,但别大包大揽 结论:可以帮,但不能替;可以商量,但不能控制。 如果确认是良性负债,且对方确实有压力,你们可以一起梳理一个还款表。比如: • 列出所有欠款平台、金额、利率 • 优先还利率高的(借呗通常比花呗高) • 设定每月固定还款额,剩下的钱再安排生活 这里插一句个人经验:尽量不要用自己的钱去填对方的坑,除非你们已经谈婚论嫁且金额可控。更好的方式是帮对方做预算,比如“这个月少下两次馆子,就能多还500”。这样既不伤感情,又培养了共同理财的习惯。 另外,如果对方同时还在服用某些药物,比如抗抑郁药,可能会影响决策能力,这时候更需要耐心,而不是指责。当然,这属于特殊情况,大多数时候还是消费习惯的问题。 保护好自己的钱包和信用 结论:感情是感情,财务是财务,边界要清晰。 哪怕再爱一个人,也别轻易做这两件事:
1.
不要随便当担保人——对方逾期,你的征信也会花。
2.
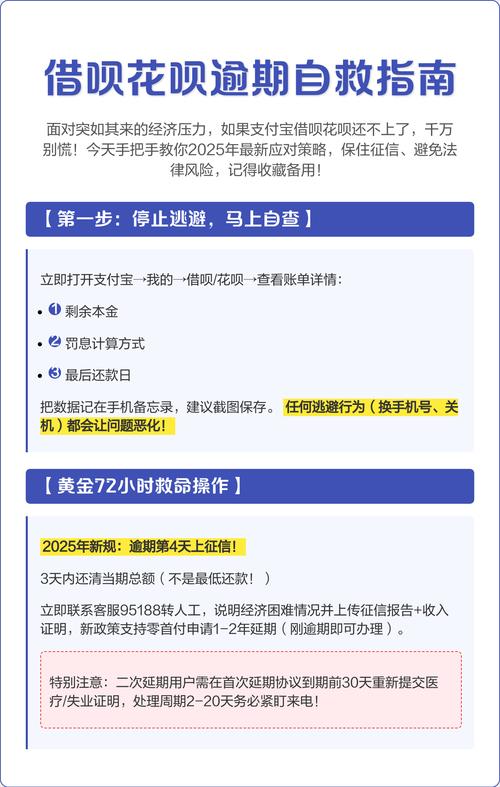
不要绑定亲密付无底线——设个限额,比如每月500,超了要商量。 我有个朋友,恋爱时帮男友还了3万花呗,分手后要了半年都没要回来。所以,如果确实要帮忙,建议保留转账记录,备注写“借款”而不是“爱你哟”。这不是不信任,而是对彼此负责。😉 说到这里,其实很多人会联想到另一个问题:婚前该不该查对方征信?我的观点是,如果到了谈婚论嫁的阶段,一起打份征信报告出来看看,就像体检一样正常,没必要遮遮掩掩。 个人观点:债务不是感情的终点,而是试金石 说到底,伴侣有借呗花呗,就像感情里的一个小考。通过的标准不是“他有没有欠”,而是“他怎么面对”。一个愿意坦诚、愿意改的人,比一个假装完美但背后一屁股债的人靠谱得多。 我自己觉得,能一起算账的情侣,往往比只会风花雪月的长久。因为钱的问题本质是信任和规划的问题。你们能坐下来心平气和地聊欠款,就已经比很多情侣强了。💪 最后提醒一句,如果发现对方欠款金额巨大,远超收入水平,且隐瞒欺骗,那就要认真评估这段关系了。及时止损不丢人,盲目兜底才危险。


请登录后查看评论内容